Conciliación bancaria: paso a paso, ejemplo y cómo hacerla con IA en el cierre
Conciliación bancaria paso a paso: partidas conciliatorias, GMF, un ejemplo resuelto con asientos, cómo hacerla en Excel y un prompt para la IA.


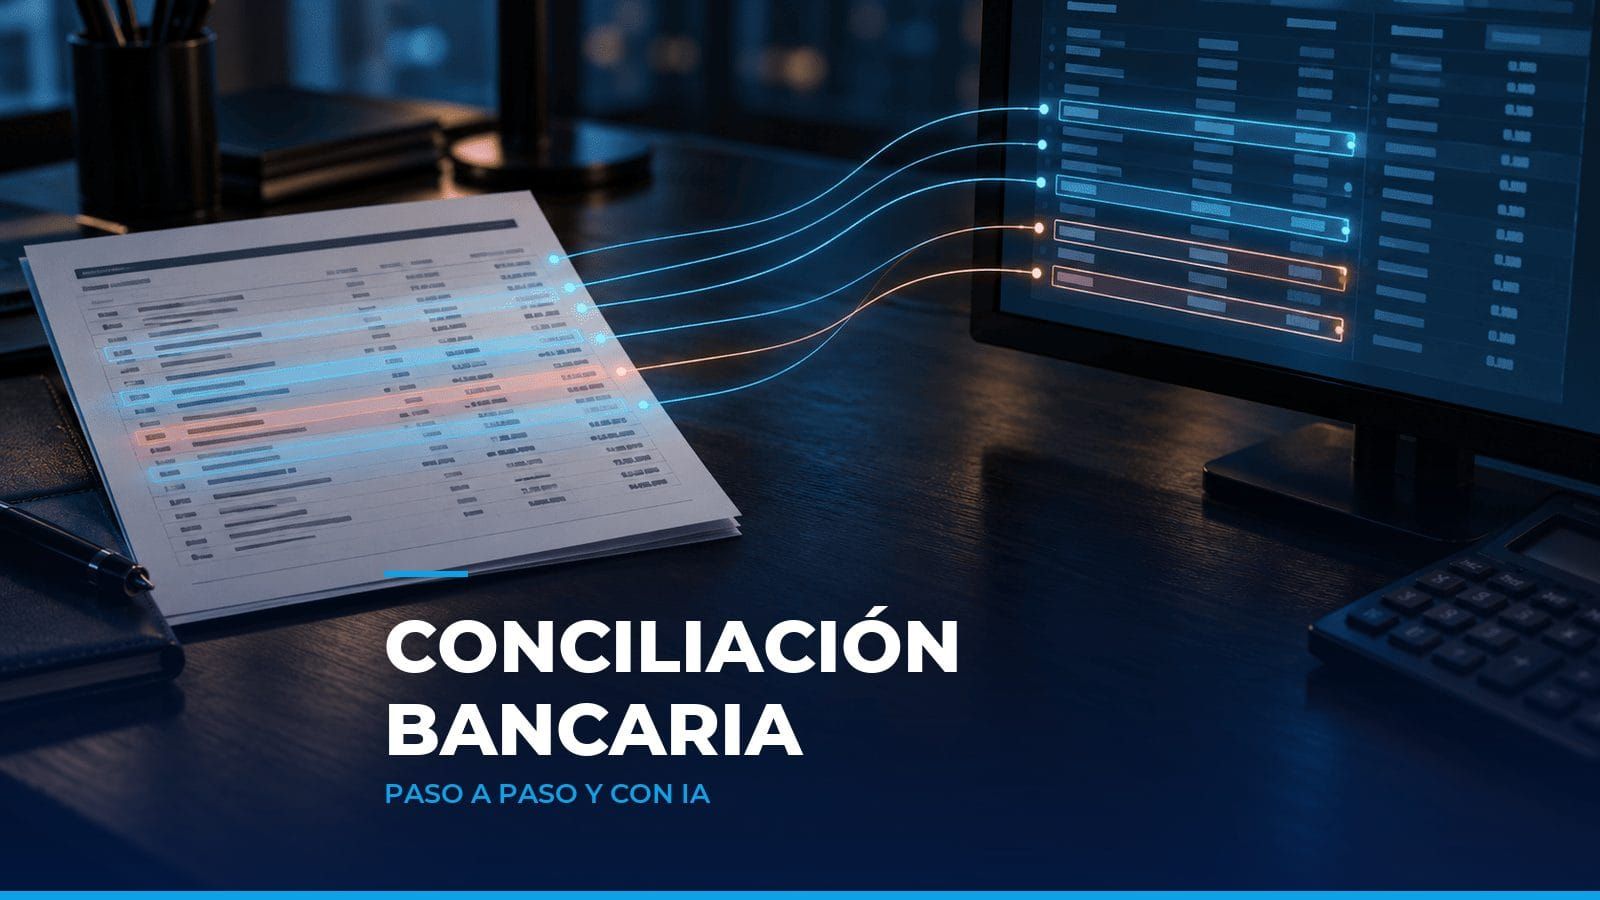
En resumen: la conciliación bancaria es el procedimiento contable que compara el saldo del auxiliar de bancos con el saldo del extracto bancario a la misma fecha, explica cada diferencia con una partida conciliatoria y registra los ajustes que faltan en la contabilidad. En esta guía encontrará qué es y para qué sirve, las partidas conciliatorias típicas en Colombia (cheques girados no cobrados, consignaciones en tránsito, notas débito y crédito, el 4 x 1.000 y las comisiones), un ejemplo de conciliación bancaria resuelto con sus asientos, cómo hacerla en Excel y cómo hacerla con inteligencia artificial sin perder el control de los totales.
Una tarde, un fraude y 200 movimientos
Hacer una conciliación bancaria a mano en una empresa con volumen es cuestión de horas: 300 movimientos en el mes, a unos 30 segundos cada uno para buscarlos, marcarlos y anotar la diferencia, son dos horas y media por cuenta. Y eso cuando todo cuadra. Multiplique por cuatro cuentas y doce meses.
Hace poco un cliente tuvo un fraude con su tarjeta de crédito: unos 27 millones de pesos en cargos hechos desde varios países. Pasamos la reclamación al banco en julio; en agosto el banco respondió que reconocía una parte. Ese mismo día el gerente me pidió el estado exacto para una junta a las dos de la tarde: cuánto habían devuelto, cuánto faltaba y cuáles cargos. Tomé el listado inicial de cargos del fraude y el extracto con todas las reversiones, le di a la IA una instrucción con método y criterio, y en unos diez minutos tenía cruzados poco más de 200 movimientos del extracto contra más de 250 cargos reclamados, con lo devuelto, lo pendiente y el detalle de cada partida. Eso es, en el fondo, una conciliación bancaria: dos fuentes, un criterio de cruce y una lista de lo que no casa.
¿Qué es la conciliación bancaria?
La conciliación bancaria es la comparación, a una fecha de corte, entre el saldo de la cuenta de bancos en la contabilidad (el auxiliar) y el saldo que reporta el banco en el extracto bancario. Como la empresa y el banco registran las mismas operaciones en momentos distintos, los dos saldos casi nunca coinciden. Conciliar es explicar cada peso de diferencia y dejar la contabilidad con el saldo real.
¿Cómo funciona la conciliación bancaria?
El proceso de conciliación bancaria es un proceso de comparar los movimientos registrados en la contabilidad con los movimientos bancarios del extracto, uno por uno. La empresa registra un pago cuando gira el cheque; el banco registra ese mismo pago cuando el beneficiario lo cobra. La empresa registra el ingreso cuando recibe el soporte del cliente; el banco, cuando entra la transferencia. De ese desfase nacen casi todas las diferencias. El emparejamiento termina cuando el saldo ajustado de libros coincida con el saldo ajustado del extracto bancario; cualquier faltante o inconsistencia que quede sin explicar es un hallazgo, no una partida conciliatoria. La conciliación bancaria es, además, un tipo de conciliación contable: la misma lógica sirve para conciliar cartera, proveedores o el IVA.
Dos ideas que conviene tener claras desde el principio:
- El extracto no siempre tiene la razón. El banco también se equivoca: débitos duplicados, cobros de comisiones no pactadas, abonos a la cuenta equivocada. La conciliación sirve para detectar errores de ambos lados.
- No todas las diferencias se contabilizan. Unas corresponden a operaciones que la empresa ya registró y el banco todavía no (se esperan al mes siguiente); otras, a operaciones que el banco ya registró y la contabilidad no (esas sí requieren asiento).
¿Para qué sirve la conciliación bancaria?
- Confirma que el saldo de efectivo del estado de situación financiera existe y está completo, y deja una base financiera sólida para el resto de la información financiera.
- Ayuda a detectar gastos bancarios, el gravamen a los movimientos financieros e ingresos que no se habían registrado.
- Permite detectar errores: pagos registrados dos veces, un valor incorrecto, un movimiento en la cuenta equivocada.
- Es una herramienta de control interno que reduce el riesgo de fraude: pagos no autorizados, cheques alterados, consignaciones que nunca llegaron.
- Mejora la visibilidad del flujo de caja, la gestión financiera y el control financiero, porque el tesorero decide con el saldo disponible y no con el saldo contable.
- Deja la evidencia que pedirán el revisor fiscal y, en una fiscalización, la DIAN.
Partidas conciliatorias: las que va a encontrar en Colombia
Las partidas conciliatorias son las diferencias identificadas entre el auxiliar y el extracto bancario. La clave para no enredarse es preguntarse de qué lado está la partida y si necesita asiento.
| Partida conciliatoria | Qué pasó | Se ajusta en | ¿Requiere asiento? |
|---|---|---|---|
| Cheques girados no cobrados (cheques emitidos pendientes de cobro, o cheques en tránsito) | La empresa registró el pago; el beneficiario aún no cobra el cheque | Extracto (se resta) | No, salvo cheques antiguos o anulados |
| Consignaciones en tránsito | La empresa registró el depósito; el banco lo abona al día siguiente | Extracto (se suma) | No |
| Notas crédito bancarias | Transferencias de clientes, rendimientos o reintegros que la empresa no ha registrado | Libros (se suma) | Sí |
| Notas débito bancarias | Cheques devueltos, débitos automáticos, pagos por PSE no registrados | Libros (se resta) | Sí |
| Gravamen a los movimientos financieros (4 x 1.000) | El banco retiene el impuesto en cada retiro gravado | Libros (se resta) | Sí |
| Comisiones y cuota de manejo | Comisiones bancarias: cada cargo bancario con su IVA | Libros (se resta) | Sí |
| Errores de la empresa | Transposición de cifras, doble registro, cuenta bancaria equivocada | Libros | Sí |
| Errores del banco | Débito duplicado, abono a otra cuenta | Extracto | No; se reclama al banco |
Sobre el GMF: el hecho generador es la disposición de recursos depositados en cuentas corrientes o de ahorro (artículo 871 del Estatuto Tributario) y la tarifa es del cuatro por mil (artículo 872). El 50 % del gravamen efectivamente pagado en el año es deducible en renta, siempre que esté certificado por el agente retenedor (artículo 115). Por eso no basta con restarlo: hay que registrarlo en su propia cuenta de gasto, porque en la depuración de renta solo la mitad es deducible. Y ojo con la bancarización: el artículo 771-5 condiciona el reconocimiento fiscal de costos, deducciones, pasivos e impuestos descontables a que el pago se haga por medios financieros (transferencias, cheques girados al primer beneficiario, tarjetas), con límites para los pagos en efectivo. Una conciliación bien hecha es la prueba de que esos pagos salieron por el banco.
Los 4 tipos de conciliación bancaria
Cuando alguien pregunta cuáles son los 4 tipos de conciliación bancaria, en la práctica se refiere a cuatro formas de presentarla. El resultado es el mismo; cambia el punto de partida:
- Partiendo del saldo en libros y llegando al saldo del extracto.
- Partiendo del saldo del extracto y llegando al saldo en libros.
- De saldos ajustados (o corregidos): se corrigen los dos saldos por separado hasta llegar a la misma cifra. Es la más clara para el cierre, porque separa lo que requiere asiento de lo que no. Es la que uso en el ejemplo.
- De cuatro columnas, o prueba de efectivo (a veces llamada conciliación cuadrática): concilia el saldo inicial, los depósitos del mes, los retiros del mes y el saldo final. La uso cuando sospecho de fraude, porque detecta movimientos que entran y salen dentro del mismo mes y que una conciliación de saldos no ve.
Cómo hacer una conciliación bancaria paso a paso
- Reúna las dos fuentes a la misma fecha: el extracto bancario del mes y el auxiliar de la cuenta de bancos que genera el sistema contable (con saldo inicial, movimientos y saldo final). La mayoría de los bancos permiten descargar el extracto del período que desea en Excel o CSV, lo que evita digitar. Verifique que el saldo inicial del extracto sea el saldo final del mes anterior.
- Revise las partidas pendientes de la conciliación anterior: los cheques y consignaciones en tránsito del mes pasado deberían aparecer ahora en el extracto.
- Cruce los movimientos de la empresa con los extractos por valor, fecha y referencia (número de cheque, documento, NIT del tercero). Marque lo que casa en las dos fuentes.
- Clasifique lo que no casa según la tabla de partidas conciliatorias: ¿está en libros y no en el extracto, o al revés?
- Prepare el formato de conciliación con saldo según extracto, saldo según libros y las partidas de cada lado, hasta llegar al saldo conciliado.
- Registre los ajustes contables de las partidas que están en el extracto y no en libros.
- Investigue las partidas antiguas (por ejemplo, más de 90 días) y las que no tienen soporte.
- Firme y archive: quién preparó, quién revisó, fecha y soportes. Esa es la evidencia.
¿Cada cuánto se concilia?
La conciliación bancaria debe hacerse al menos una vez al mes, por cada cuenta, apenas llega el extracto bancario; en empresas con alto volumen de transacciones conviene hacerla semanal o incluso diaria. Esperar al cierre acumula desajustes. Hacerla cada mes evita reprocesos en diciembre: una conciliación bien hecha garantiza que el auxiliar llegue al cierre con pocas partidas pendientes y fáciles de explicar.
Ejemplo de conciliación bancaria resuelto
Empresa ficticia, cuenta corriente, corte al 31 de diciembre. Los datos son inventados y cuadrados para el ejercicio.
- Saldo según extracto bancario: $52.259.090
- Saldo según libros (auxiliar de bancos): $48.620.000
Al cruzar el extracto bancario contra el auxiliar aparecen siete partidas:
- Cheque 1045 del 20 de diciembre por $3.200.000 y cheque 1051 del 29 de diciembre por $1.850.000: registrados en libros, sin cobrar.
- Consignación del 31 de diciembre por $2.400.000: registrada en libros, el banco la abona el 2 de enero.
- Transferencia de un cliente por $1.785.000: está en el extracto, no en libros.
- Comisión y cuota de manejo por $89.000 más IVA del 19 % ($16.910): total $105.910, no registrada.
- GMF del mes: los retiros gravados sumaron $150.000.000; al 4 x 1.000 son $600.000, no registrados.
- Pago a un proveedor registrado por $2.340.000; el banco debitó $2.430.000, que es el valor de la factura. Error de transposición: $90.000.
| Concepto | Valor |
|---|---|
| Saldo según extracto | 52.259.090 |
| Menos: cheques girados no cobrados (1045 y 1051) | (5.050.000) |
| Más: consignación en tránsito | 2.400.000 |
| Saldo ajustado según extracto | 49.609.090 |
| Saldo según libros | 48.620.000 |
| Más: nota crédito, transferencia de cliente | 1.785.000 |
| Menos: comisión y cuota de manejo con IVA | (105.910) |
| Menos: GMF 4 x 1.000 | (600.000) |
| Menos: error en registro del pago al proveedor | (90.000) |
| Saldo ajustado según libros | 49.609.090 |
| Diferencia | 0 |
Asientos de ajuste: qué contabilizar
Solo se contabilizan las partidas del lado de libros; las del lado del extracto se esperan al mes siguiente. Estos son los registros contables que deben ajustarse:
| Asiento | Débito | Crédito | Valor |
|---|---|---|---|
| 1. Transferencia del cliente | Bancos | Clientes (o una cuenta transitoria si aún no se identifica quién pagó) | 1.785.000 |
| 2. Comisión bancaria | Gastos bancarios 89.000 · IVA descontable 16.910 (si cumple requisitos; si no, mayor gasto) | Bancos | 105.910 |
| 3. Gravamen a los movimientos financieros | Gasto por GMF | Bancos | 600.000 |
| 4. Corrección del pago al proveedor | Proveedores | Bancos | 90.000 |
Con los cuatro asientos, el auxiliar queda en $49.609.090 y las únicas partidas que siguen abiertas son los dos cheques y la consignación, que deben aparecer en el extracto de enero. Si en enero no aparecen, deja de ser una partida en tránsito y pasa a ser un asunto para investigar.
Cómo hacer la conciliación bancaria en Excel
El software de contabilidad y los ERP que usan las empresas colombianas (Siigo, Alegra, World Office, Sage, entre otros) traen módulos para importar el extracto y automatizar el emparejamiento exacto. Lo que no casa sigue siendo trabajo manual, y ahí Excel sigue siendo la herramienta más usada por cualquier empresa pequeña o pyme. Funciona bien, y lo mismo aplica en Google Sheets, si se arma con método:
- Dos hojas con la misma estructura: «Extracto bancario» y «Auxiliar», con fecha, referencia, descripción, débito, crédito y una columna de valor con signo.
- Una columna llave en cada hoja, por ejemplo el valor con signo unido a la referencia:
=TEXTO(F2;"0")&"|"&B2. Cuando no hay referencia confiable, use solo el valor y revise los duplicados. - Cruce con BUSCARX o COINCIDIR para marcar en cada hoja si el movimiento existe en la otra. Lo que queda sin marca son las partidas conciliatorias candidatas.
- Totales de control: con
SUMAR.SIsume lo marcado y lo no marcado de cada hoja; la suma de ambos debe dar el total del mes. Si no da, faltan filas. - Una hoja «Conciliación» con el formato de saldos ajustados, alimentada por fórmulas y no por valores digitados.
El punto débil de Excel es la coincidencia aproximada: la transferencia que el banco muestra con un día de diferencia, los pagos agrupados que en libros están separados, la descripción que no coincide. Ahí se van las horas, y ahí es donde la IA ayuda.
Conciliación bancaria con inteligencia artificial
La conciliación bancaria con inteligencia artificial no reemplaza el método de arriba: lo ejecuta más rápido sobre el 100 % de los movimientos y, sobre todo, resuelve los emparejamientos que Excel no ve (fechas corridas, valores agrupados, referencias escritas distinto). Con un alto volumen, la automatización sirve para agilizar el cruce y reducir los errores manuales; no para dejar de revisar. En el caso del fraude con la tarjeta, lo que hizo la diferencia no fue la herramienta sino la instrucción: qué comparar, con qué tolerancia y qué entregar.
Antes de subir nada, anonimice. Un extracto trae nombres de terceros, números de cuenta y NIT; son datos personales protegidos por la Ley 1581 de 2012 y, además, información del cliente sujeta a reserva. Reemplace nombres por códigos, recorte los números de cuenta a los últimos cuatro dígitos y guarde la tabla de equivalencias fuera de la herramienta. Los riesgos de este paso los desarrollamos en los riesgos de la inteligencia artificial para el contador.
Este es el prompt que puede reutilizar cada mes. Complete los parámetros; un parámetro vacío se convierte en un supuesto inventado.
ROL: Actúa como contador colombiano que prepara la conciliación bancaria del cierre.

PARÁMETROS (no los inventes; si falta uno, déjalo como supuesto escrito):
- Empresa: [código anonimizado]   - Cuenta: [banco y últimos 4 dígitos]
- Fecha de corte: [DD/MM/AAAA]
- Saldo según extracto: [valor]   - Saldo según libros: [valor]
- Tolerancia de fecha: [±3 días hábiles]   - Tolerancia de valor: [$0 / $1.000]
- Umbral de antigüedad: [90 días]

ARCHIVOS: extracto bancario del mes y auxiliar contable de la cuenta
(incluye las partidas abiertas de la conciliación anterior).

TAREAS:
1. Inventario: cuenta las filas de cada archivo y suma débitos y créditos.
   Informa esos totales de control ANTES de cruzar.
2. Cruce en tres pasadas: (a) valor + fecha + referencia exactos;
   (b) valor exacto con fecha dentro de la tolerancia;
   (c) combinaciones de varios movimientos que sumen un mismo valor.
   Indica en cada pareja en qué pasada se emparejó.
3. Clasifica lo que no casó: cheques girados no cobrados, consignaciones
   en tránsito, notas crédito, notas débito, GMF 4 x 1.000, comisiones,
   errores de la empresa, errores del banco.
4. Marca las partidas con antigüedad mayor al umbral y las que no tienen soporte.
5. Recalcula el GMF: 4 x 1.000 sobre los retiros gravados del extracto y
   compáralo con lo que cobró el banco.
6. Prepara la conciliación por saldos ajustados y propone los asientos de ajuste
   (débito, crédito, valor), sin registrarlos.

ENTREGABLE: Excel con hojas Inventario, Emparejados, Partidas conciliatorias,
Conciliación, Asientos propuestos y Controles.

REGLAS:
- No omitas ninguna fila. Emparejados + no emparejados = total de cada archivo,
  en número de filas y en pesos. Si no cuadra, detente y dilo.
- Cada partida debe citar la fila de origen.
- No concluyas si una diferencia es fraude o error: descríbela.
La lógica de construir instrucciones así, con parámetros, fases y reglas de control, está explicada en ingeniería de prompts para contadores.
Los controles: la IA también omite movimientos
Aquí está el límite, y lo digo con calma porque lo he visto en vivo. En un laboratorio con una copropiedad de 92 unidades, un modelo de IA analizó la cartera y cruzó el recaudo contra un extracto de 982 movimientos. El informe se veía impecable: conciliación mes a mes, diferencias señaladas, transacciones del banco sin correspondencia en el auxiliar.
Cuando un segundo modelo auditó ese resultado contra la fuente, encontró que por una mala lectura de una columna se habían quedado por fuera 14 abonos sin comprobante. El resumen cuadraba consigo mismo; no cuadraba con el archivo. Una salida sin validar no es evidencia, es una afirmación. El caso de la copropiedad, con sus particularidades de cuotas e intereses, está en contabilidad de propiedad horizontal, y cómo documentar esa segunda revisión, en papeles de trabajo de auditoría con IA.
Cinco controles que no negocio cuando la IA hace la conciliación:
- Totales de control: número de filas y suma de débitos y créditos de cada archivo, antes y después. Si el extracto tiene 982 movimientos, emparejados más pendientes deben sumar 982.
- Saldos contra los documentos: el saldo inicial y final que usa la IA se comparan a mano con el extracto bancario en PDF y con el balance de prueba.
- Muestra dirigida: revise usted las partidas más grandes, las emparejadas en la pasada de combinaciones y todas las de terceros sin identificar.
- Recálculo independiente: el GMF y las comisiones se recalculan fuera de la herramienta.
- Revisión cruzada: para cuentas de alto volumen, un segundo modelo de nivel similar revisa el resultado contra la fuente, sin saber quién lo hizo.
La conciliación bancaria en el cierre de año
En el cierre mensual la conciliación es rutina; en el de diciembre es la base de todo lo demás. El saldo de efectivo es la cifra que el revisor fiscal confirma directamente con el banco mediante confirmaciones externas (NIA 505), y cualquier partida sin resolver se convierte en una pregunta. Los gastos bancarios y el GMF no registrados afectan el resultado y la depuración de renta; las consignaciones sin identificar pueden ser ingresos no facturados o anticipos de clientes; y los cheques girados con meses sin cobrar deben analizarse antes de presentarlos como pagados. Todo eso, además, termina revelado en la nota de efectivo y equivalentes: de cómo redactar esas revelaciones con cifras cuadradas hablamos en notas a los estados financieros con IA.
La conciliación es una de las primeras tareas de la lista de chequeo del cierre contable, junto con el corte de cuentas por pagar y el cruce del IVA de los libros contra el formulario 300. Conciliar bancos con IA, con su papel de trabajo y sus controles, es parte del módulo de causación y conciliaciones del seminario Cierre Contable y Fiscal con IA.
Tres sombreros sobre la misma conciliación
- El contador busca que el auxiliar quede con el saldo real y que cada ajuste tenga soporte y cuenta correcta.
- El revisor fiscal o auditor busca partidas antiguas, consignaciones sin identificar, cheques anulados y movimientos que entran y salen en el mismo mes: la conciliación es evidencia sobre la existencia del efectivo y sobre el control interno.
- El financiero busca el saldo real disponible, cuánto se va en comisiones y 4 x 1.000, y si conviene reorganizar cuentas o medios de pago para mejorar la gestión de tesorería y el cobro a clientes.
Preguntas frecuentes
¿Qué es y cómo se hace una conciliación bancaria?
Es la comparación entre el saldo de bancos en la contabilidad y el saldo del extracto bancario a la misma fecha. Se hace cruzando los movimientos de ambas fuentes, clasificando las diferencias como partidas conciliatorias, llegando a un saldo ajustado igual en los dos lados y registrando los ajustes que faltan en libros.
¿Cuáles son los pasos para realizar una conciliación bancaria?
Reunir extracto y auxiliar al mismo corte, revisar las partidas pendientes del mes anterior, cruzar por valor, fecha y referencia, clasificar lo que no casa, preparar el formato de conciliación, registrar los ajustes, investigar las partidas antiguas y firmar con los soportes.
¿Qué pasa si no se concilia antes del cierre?
El saldo de efectivo puede estar sobrestimado o subestimado, quedan gastos bancarios y GMF sin registrar, ingresos sin identificar y errores sin corregir. Los estados financieros pierden confiabilidad, el revisor fiscal tendrá que evaluar si las diferencias son materiales, y en una fiscalización será difícil demostrar que los pagos se hicieron por el sistema financiero.
¿La conciliación bancaria es obligatoria?
No hay una norma que ordene «concilie cada mes», pero no hay forma de sostener que el saldo de bancos es razonable sin ella. Es un control interno básico, la evidencia que pide el revisor fiscal y el soporte de la bancarización ante la DIAN. En la práctica, se hace mensual por cada cuenta.
¿Quién debe hacer la conciliación bancaria?
Idealmente, alguien distinto de quien maneja los pagos y los recaudos, y la revisa una segunda persona. Es una segregación de funciones elemental: quien gira los cheques no debería ser quien concilia.
Los 14 abonos que nadie habría visto
En el laboratorio de la copropiedad, la conciliación que hizo la IA cuadraba al peso y aun así le faltaban 14 abonos. No los vio el modelo que la hizo; los vio una revisión contra la fuente, diseñada por alguien que sabía qué preguntar. Eso es lo que no se delega: la IA no pierde su tarjeta profesional; la perdemos nosotros. En el seminario Cierre Contable y Fiscal con IA, el módulo 4, «Causación y conciliaciones», está dedicado a esto: allí se concilian bancos con IA sobre un caso práctico, con los totales de control y el papel de trabajo terminado, como en cada módulo del seminario. Son 7 horas en vivo y queda la grabación.
Si quiere preparar así el cierre de este año, revise el temario completo del seminario de cierre o escríbame por WhatsApp y cuénteme cuántas cuentas bancarias concilia cada mes. Y si lo que busca es una formación más larga en IA aplicada a toda la contabilidad, está el Programa Ejecutivo en IA para la Contaduría.
Fuentes
- Estatuto Tributario, artículos 871 (hecho generador del GMF) y 872 (tarifa del cuatro por mil). Consultados el 28 de septiembre de 2026.
- Estatuto Tributario, artículo 115 (deducción del 50 % del GMF efectivamente pagado y certificado). Consultado el 28 de septiembre de 2026.
- Estatuto Tributario, artículo 771-5 (medios de pago para la aceptación de costos, deducciones, pasivos e impuestos descontables), transcrito en el Oficio DIAN 17962 de 2019, normograma.dian.gov.co. Consultado el 28 de septiembre de 2026.
- Norma Internacional de Auditoría 505, Confirmaciones externas (Anexo 4 del DUR 2420 de 2015).
- Ley 1581 de 2012, protección de datos personales.
Autor: Francisco Moreno Díaz — CP · MBA · MBAN · CAIO
Publicado en: IA Contable
ver abajo